MFE・MAEとは?負けトレードを「出口の問題」と「入口の問題」に分ける
MFE(Maximum Favorable Excursion)は、エントリーから決済までの間に一番大きく出た含み益の幅です。MAE(Maximum Adverse Excursion)は、同じ期間に一番大きく出た含み損の幅です。この2つをトレードごとに記録すると、負けの原因が「出口」にあるのか「入口」にあるのかを見分けられます。
MFEとMAEの定義
どちらも、1回のトレードについて、エントリーした時点から決済した時点までの値動きを測ります。単位は価格差・pips・エントリー価格に対する%のどれでも構いません。戦略どうしや銘柄どうしを比べるなら、%にそろえると扱いやすくなります。
- MFE(最大含み益):保有中に、ポジションにとって最も有利だった価格とエントリー価格の差。買いなら保有中の最高値、売りなら最安値を使います。
- MAE(最大含み損):保有中に、ポジションにとって最も不利だった価格とエントリー価格の差。買いなら保有中の最安値、売りなら最高値を使います。
買いポジションの場合、計算は次のとおりです。
MFE = (保有中の最高値 - エントリー価格) / エントリー価格 × 100
MAE = (エントリー価格 - 保有中の最安値) / エントリー価格 × 100
# 売りポジションは高値と安値を入れ替える
# MAE は「どれだけ逆行したか」の大きさとして正の値で扱う
数値で見る例(仮の数字です)
USD/JPYを150.00円で買い、150.60円まで上がったあと、149.70円まで下がって損切りしたとします。
| 項目 | 値 | %表示 |
|---|---|---|
| エントリー | 150.00 | - |
| 保有中の最高値 | 150.60 | MFE +0.40% |
| 保有中の最安値(決済) | 149.70 | MAE 0.20% |
| 損益 | -0.30円 | -0.20% |
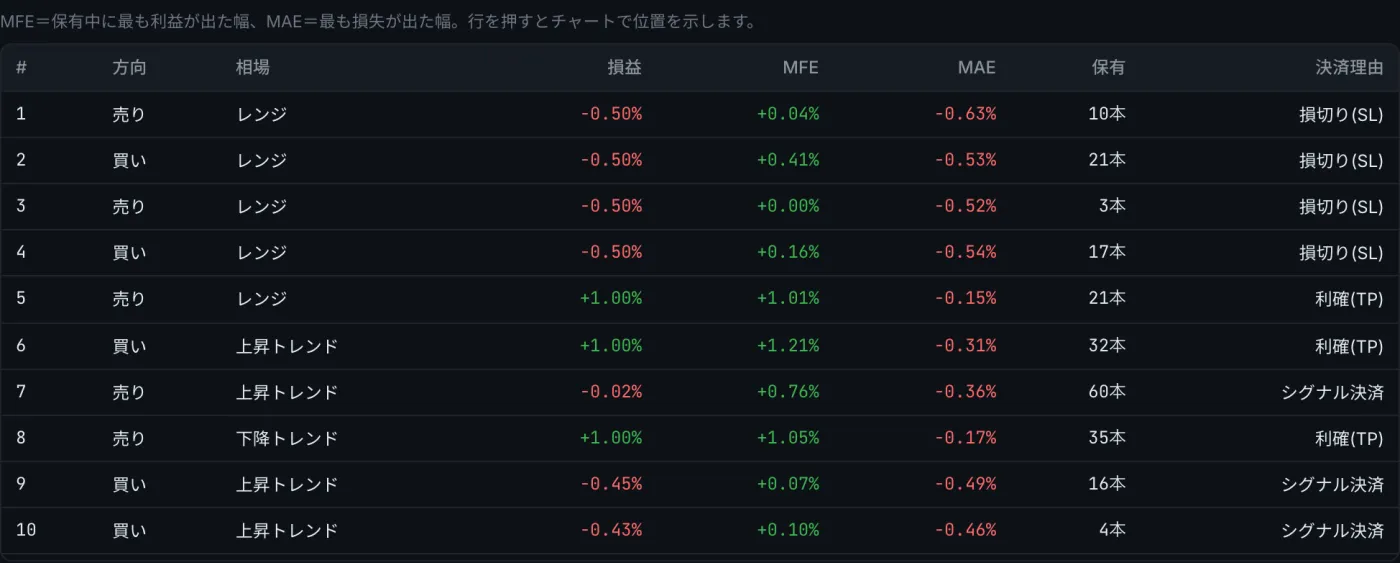
損益だけを見ると、ただの「-0.20%の負け」です。MFEを見ると、一度は+0.40%まで含み益があったことが分かります。この負けは、入ったタイミングではなく、利益を手放した出口に問題があった可能性が高い負けです。
負けトレードを2種類に分ける
MFEとMAEがそろうと、負けトレードはおおむね2種類に分かれます。
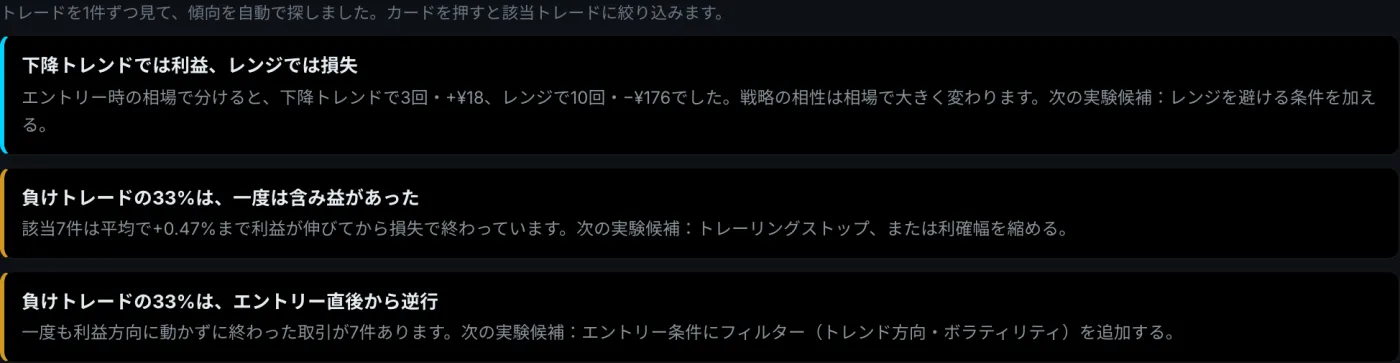
一度は含み益だった負け(出口の問題)
途中までは利益方向に動いたのに、最後は損で終わった負けです。MFEが利確幅の半分以上あるような取引がこれに当たります。入るタイミングは合っていたので、見直す候補は出口です。利確幅を近くする、トレーリングストップを入れる、時間で手仕舞う、といった変更を試します。
最初から逆行した負け(入口の問題)
入った直後から逆に動き、ほとんど利益方向に動かないまま損切りされた負けです。MFEがほぼ0の取引がこれに当たります。出口をいじっても改善しにくく、見直す候補はエントリー条件です。トレンド方向のフィルターや、ボラティリティが低すぎる・高すぎる時間を避ける条件が典型です。
同じ「勝率30%」の戦略でも、負けの大半が前者なのか後者なのかで、次に試す変更は逆になります。損益の合計と勝率だけでは、この区別ができません。
勝ちトレードのMAEで損切り幅を確かめる
MAEは負けトレードだけでなく、勝ちトレードで見ると役に立ちます。勝ちトレードが保有中にどこまで逆行していたかの分布を見ると、損切り幅が狭すぎないかを確かめられます。
たとえば、勝ちトレード40件のMAEを並べたとき、8割が0.3%以内に収まっていたとします(仮の数字です)。損切りを0.2%に置いていると、本来は勝てたはずの取引の一部を途中で切っていることになります。逆に、勝ちトレードのMAEがほとんど0.1%以内なら、損切りを0.5%に置く理由は弱くなります。
MFEのうち、どれだけ取れたか(キャプチャー率)
勝ちトレードについては、損益をMFEで割ると「出た含み益のうち何割を利益として持ち帰れたか」が分かります。キャプチャー率やヒート効率と呼ばれる指標です。
キャプチャー率 = 損益(%) / MFE(%) # 勝ちトレードのみ、MFE > 0MFEが+1.0%で、+0.3%で決済した取引のキャプチャー率は0.3です。平均が低い戦略は、利益が伸びたあと戻されてから降りている傾向があります。反対に1.0に近い戦略は、利確が近すぎて、伸びる相場で取り逃している可能性もあります。単独の数字で良し悪しは決まらないので、決済理由の内訳と一緒に見ます。Hawk Backtesterの分析項目では、この値をHeat Efficiencyとして出しています。
MFEとMAEの散布図を読む
横軸にMAE、縦軸にMFEを取り、勝ちと負けを色分けして散布図にすると、戦略の性格が一目で分かります。
- 左上(MAEが小さく、MFEが大きい)に負けが多い:利益を手放している。出口の見直し候補です。
- 右下(MAEが大きく、MFEが小さい)に負けが集まっている:入った直後から逆行している。入口の見直し候補です。
- MFE = MAE の対角線より上にある取引の割合:一度は有利な方向に大きく動いた取引の比率です。
足データで計算するときの注意
多くのバックテストは1時間足などの足データで動きます。足データでは、1本の中で高値と安値のどちらが先に付いたかが分かりません。このため、次の点に注意が必要です。
- エントリーした足と決済した足:その足の高値・安値を含めると、実際にはエントリー前や決済後に付いた値動きまでMFE・MAEに入る可能性があります。
- 同じ足で利確と損切りの両方に届いた場合:どちらが先かを仮定で決める必要があります。仮定によって、MFE・MAEも損益も変わります。
- 窓開け:損切りラインを飛び越えて寄り付いた場合、MAEは損切り幅より大きくなります。
こうした前提は、使っているツールで必ず確かめてください。Hawk Backtesterの前提はシミュレーションモデルに公開しています。約定の前提が結果をどれだけ動かすかは約定の前提の解説で扱っています。
よくある質問
MFE・MAEはpipsと%のどちらで見るべきですか?
1つの銘柄・1つの時間足だけを見るならpipsでも問題ありません。価格帯の違う銘柄や期間を比べるなら、エントリー価格に対する%にそろえるほうが比べやすくなります。
MAEは損切り幅より大きくなることがありますか?
あります。窓開けで損切りラインを飛び越えた場合や、スリッページを含める場合です。足データでは、損切りの足の安値が損切り価格より下にあることもよくあります。
MFE・MAEの分析にはどれくらいの取引数が必要ですか?
決まった数はありませんが、負けを2種類に分けると1グループあたりの件数は半分になります。各グループに10件もない状態で結論を出すのは早いと考えてください。